קופת גמל להשקעה היא אחד ממכשירי ההשקעה הפופולריים ביותר בישראל בשנים האחרונות. מדובר במוצר השקעה המשלב בין גמישות גבוהה לבין יתרונות מס מסוימים.
המוצר מתאים למי שמעוניין להשקיע כסף לטווח בינוני או ארוך תוך שמירה על אפשרות למשיכת הכסף בכל עת.
מהי קופת גמל להשקעה
קופת גמל להשקעה היא קופת חיסכון והשקעה המנוהלת על ידי בתי השקעות וחברות ביטוח.
הכספים המופקדים בקופה מושקעים בשוק ההון בהתאם למסלול השקעה שנבחר.
תקרת הפקדה לקופת גמל להשקעה בשנת 2026
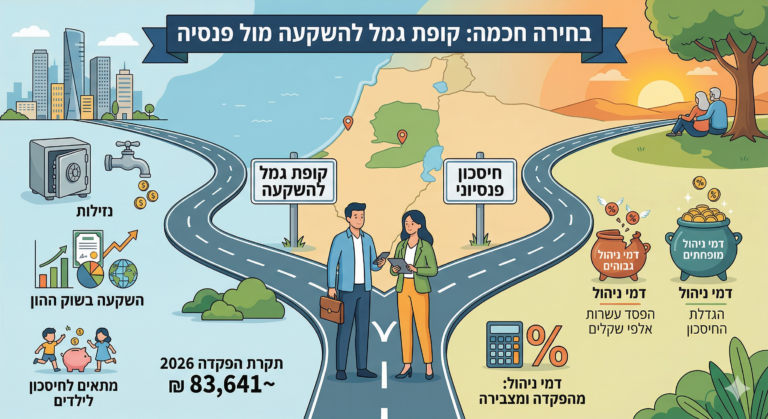
בשנת 2026 תקרת ההפקדה השנתית לקופת גמל להשקעה עומדת על כ83,641 ₪ לאדם בשנה.
ניתן לפתוח קופה נפרדת עבור כל בן משפחה, ולכן משפחות רבות משתמשות במוצר זה לצורך חיסכון לילדים.
יתרונות קופת גמל להשקעה
נזילות מלאה
ניתן למשוך את הכסף בכל עת ללא קנסות. בעת משיכה משלמים מס רווח הון בשיעור 25% על הרווחים.
מעבר בין מסלולים ללא אירוע מס
ניתן לעבור בין מסלולי השקעה שונים מבלי לשלם מס בכל מעבר.
יתרון זה מאפשר ניהול השקעות גמיש לאורך השנים.
אפשרות לקבל קצבה פטורה ממס
אם החוסך בוחר למשוך את הכספים לאחר גיל 60 כקצבה חודשית, ניתן לקבל פטור ממס על הרווחים.
למי מתאים המוצר
קופת גמל להשקעה מתאימה במיוחד ל:
- משקיעים שמעוניינים בחיסכון גמיש
- הורים שמעוניינים לחסוך לילדים
- מי שכבר מנצל את תקרות ההפקדה בפנסיה ובהשתלמות
נקודה מקצועית מניסיון בשטח
במקרים רבים קופת גמל להשקעה משמשת כחלק מתכנון פיננסי רחב יותר לצד חיסכון פנסיוני וקרן השתלמות.
שילוב נכון בין מכשירי החיסכון השונים יכול לעזור ליצור איזון בין נזילות לבין חיסכון לטווח ארוך.
איך להוזיל דמי ניהול בפנסיה ולהגדיל את החיסכון בעשרות אלפי שקלים
דמי הניהול הם אחד הגורמים המשמעותיים ביותר שמשפיעים על החיסכון הפנסיוני לאורך זמן.
רבים מהחוסכים אינם מודעים לגובה דמי הניהול שהם משלמים ולכן אינם בודקים אפשרויות לשיפור התנאים.
מהם דמי ניהול
דמי הניהול נגבים על ידי הגוף המנהל עבור ניהול החיסכון.
בקרנות פנסיה נגבים שני סוגי דמי ניהול:
- דמי ניהול מהפקדה
- דמי ניהול מצבירה
דמי הניהול המקסימליים בשנת 2026
| סוג דמי ניהול | שיעור מקסימלי |
| מהפקדה | עד 6% |
| מצבירה | עד 0.5% |
בפועל רבים מהחוסכים משלמים פחות ולכן חשוב לבדוק את התנאים האישיים.
השפעת דמי הניהול על החיסכון
גם הבדל קטן בדמי הניהול יכול להשפיע באופן משמעותי על החיסכון לאורך השנים.
לדוגמה:
פער של 0.3% בדמי הניהול יכול להגיע לעשרות ואף מאות אלפי שקלים לאורך תקופת החיסכון.
איך ניתן לשפר תנאים
יש מספר דרכים לבחון שיפור בדמי הניהול:
- בדיקה תקופתית של החיסכון הפנסיוני
- השוואת תנאים בין גופים שונים
- התאמת מסלול השקעה
- ניהול משא ומתן על דמי הניהול
נקודה מקצועית מניסיון בשטח
מניסיוני כרואה חשבון וכסוכן פנסיוני, בדיקה תקופתית של תנאי החיסכון הפנסיוני יכולה לעיתים להביא לשיפור משמעותי בדמי הניהול ובתנאי החיסכון.
בדיקה כזו אינה כרוכה בהכרח בניוד הקופה, ולעיתים ניתן לשפר תנאים גם במסגרת הקרן הקיימת.
אמיר טריף
רואה חשבון | פנסיה והשקעות
מתמחה בתכנון פיננסי, פנסיה והשקעות לעצמאים, שכירים ובעלי עסקים.
עודכן לאחרונה: ינואר 2026